


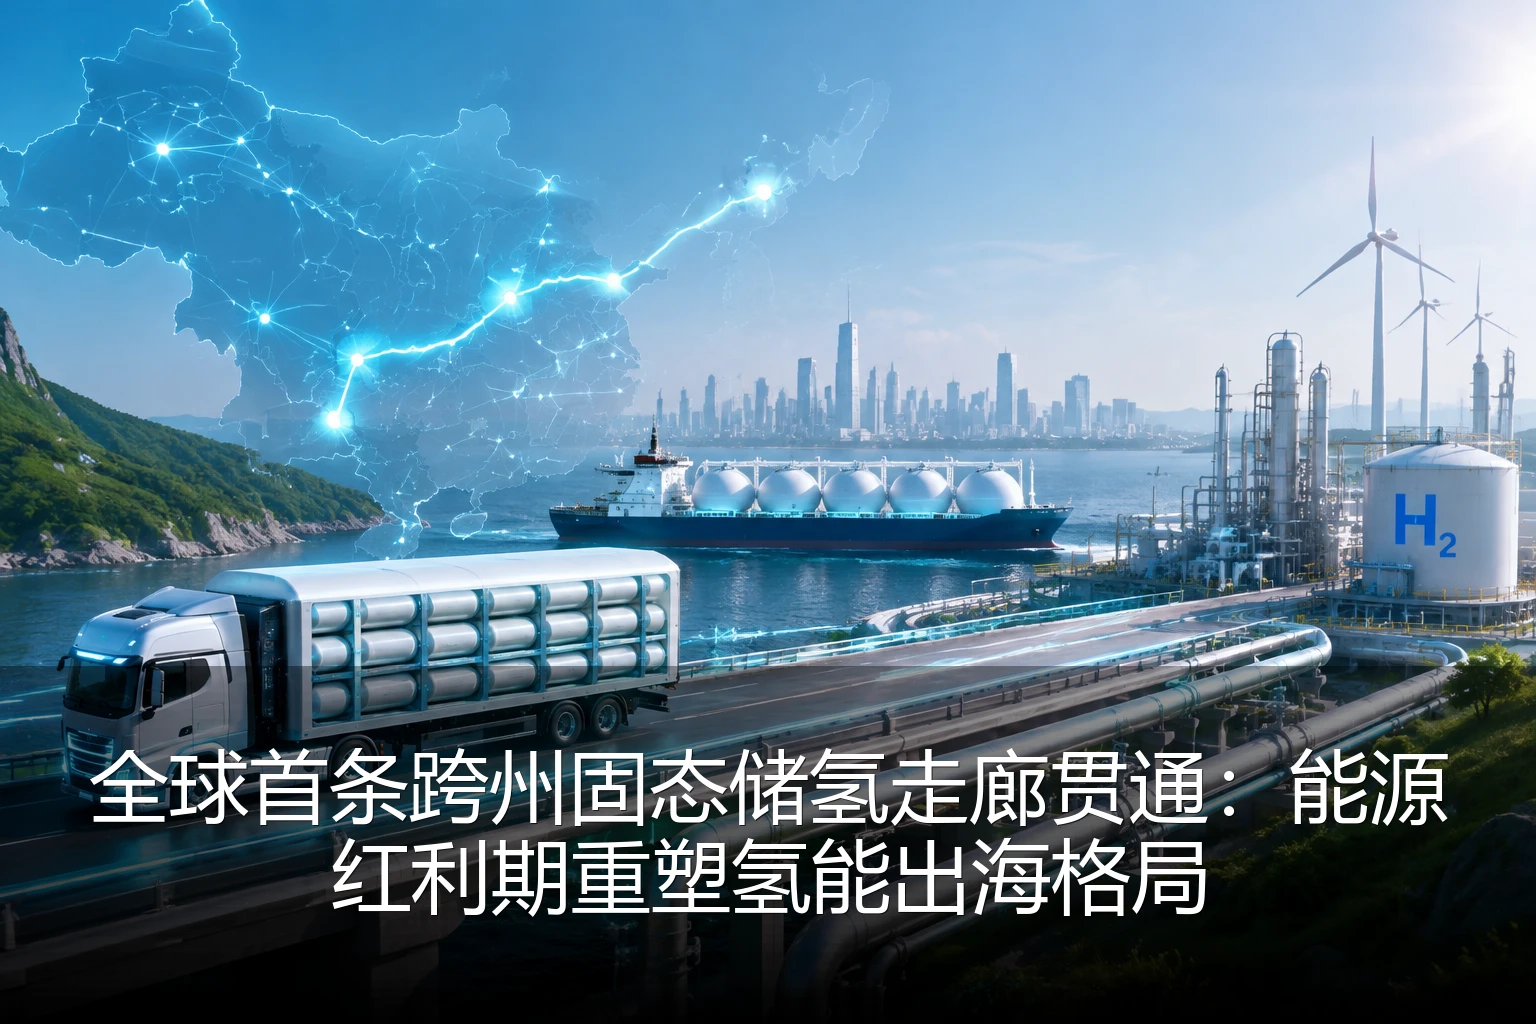
2026年8月3日,全球能源基础设施网络迎来历史性时刻——首条连接中欧与北欧的跨国固态储氢运输走廊正式宣告贯通。这条全长超过1200公里的氢能走廊,采用了最新的高密度镁基固态储氢技术,不仅彻底打破了氢气长距离运输的安全瓶颈,更标志着全球氢能产业正式从“就地消纳”的孤岛模式迈入“跨区域大贸易”的能源红利期新阶段。
固态储氢破局:攻克氢能商业化“最后一公里”
长期以来,氢能产业被业界视为“21世纪的终极能源”,但储运环节的高成本与低安全性始终是悬在产业链头顶的达摩克利斯之剑。传统的气态高压储氢需要承受极高压力,液态储氢则要求-253℃的极低温度,两者均面临能耗损失大、设备昂贵的痛点,导致绿氢在长距离输送中经济性大打折扣。
此次贯通的跨州固态储氢走廊,核心在于材料端的技术突破。通过引入新型轻量化镁基合金材料,该走廊能够在常温常压下实现氢气的高效吸附与释放。
技术突破带来的三大核心优势:
- 安全性跃升:固态储氢彻底规避了高压容器泄漏和液氢蒸发带来的爆炸风险,即便在遭遇极端撞击或穿透时也不会发生氢气暴逸。
- 经济性逆转:常温常压运输大幅降低了储运设备的制造标准与维护成本。据测算,当运输距离超过500公里时,固态储氢的综合成本已低于液氢和高压气氢。
- 纯度保障:固态储氢的释放过程自带纯化功能,可直接输出纯度高达99.999%的高纯氢,完美匹配燃料电池与高端电子制造需求。
能源红利期的新引擎:氢能出海重塑全球能源贸易版图
站在股频能源岛的全球能耗看盘视角来看,固态储氢走廊的贯通绝非孤立的技术事件,它是全球能源转型进入深水区后的必然产物。随着全球可再生能源装机突破历史大关,风光电力的波动性与弃风弃光问题日益凸显。将难以并网的绿电转化为绿氢并进行跨区域调配,已成为打破新能源地理资源禀赋限制的关键钥匙。
这条走廊的贯通,意味着北非、中东以及澳洲等光照资源极佳的“绿氢产地”,可以安全、低成本地将能源输送至欧洲、东亚等“绿氢消费地”。这不仅将激活全球万亿级别的绿氢贸易市场,更将催生一条类似于现有石油海运航道的“氢能丝绸之路”。
对于国内新能源企业而言,这释放了一个强烈的投资信号:氢能出海不再局限于装备出口,而是向更高附加值的“氢气大宗商品贸易”演进。具备固态储氢材料研发能力、跨国氢能物流运营经验以及绿氢认证体系布局的企业,将率先吃到这波能源红利期的时代红利。
产业链投资机遇解读:从基础设施到终端应用的全面爆发
随着固态储氢走廊的投入运营,氢能产业链的估值逻辑将发生根本性重构。过去市场对氢能的炒作多停留在燃料电池汽车的预期上,而如今,基础设施的打通让氢能的商业化闭环真正形成。
- 上游材料端:储氢合金材料的研发与量产将成为资本竞逐的焦点。镁基、钛基及稀土系储氢材料的规模化生产线建设,将直接受益于储运需求的爆发。
- 中游储运装备:固态储氢集装箱、专用运输船以及中转加注站的建设将迎来密集投资期。相关特种设备制造商有望迎来类似当年光伏逆变器爆发式的订单增长。
- 下游应用场景:随着高纯氢的跨区供应变得稳定且廉价,氢燃料电池重卡、氢能冶金以及氢基化工(如绿氨、绿甲醇合成)的运营成本将大幅下降,从而加速对传统化石能源的替代。
股频能源岛研判:把握能源红利期的“氢”装上阵
当前,全球正处于新旧能源交替的晴雨走势关键拐点。固态储氢技术的商业化落地,为碳中和路径提供了最具确定性的技术支撑。在能源红利期加速到来的背景下,投资者应高度重视氢能产业链从“概念炒作”向“业绩兑现”的转折点。
建议重点关注在固态储氢材料领域具备先发优势的龙头企业,以及深度参与跨国氢能贸易基础设施建设的工程公司。在能源红利期的下半场,氢能极有可能复制甚至超越光伏和风电在过去五年的爆发轨迹,成为新能源投资组合中不可或缺的超级权重板块。能源掘金的路线图已经绘就,谁能率先在氢能储运的基础设施网络中卡位,谁就能在未来的全球能源新格局中占据主导。
